Spis treści10 sekcji
- Wstęp
- Czym właściwie jest luka płynnościowa?
- Luka płynnościowa a zysk. Dlaczego rentowna firma może nie mieć pieniędzy?
- Jak powstaje luka płynnościowa?
- Zatory płatnicze pogłębiają problem
- Jak rozpoznać lukę, zanim pojawi się problem?
- Co zrobić, jeśli luka płynnościowa już istnieje?
- Jak Administy wspiera zarządzanie luką płynnościową?
- Najważniejsza zasada: płynnością zarządza się do przodu
- Źródła i literatura
Firma może mieć rosnącą sprzedaż, podpisane kontrakty i dodatni wynik finansowy, a mimo to w pewnym momencie nie mieć wystarczających środków na wynagrodzenia, podatki, podwykonawców czy inne bieżące zobowiązania.
To właśnie jeden z najbardziej niebezpiecznych paradoksów prowadzenia biznesu: zysk nie oznacza automatycznie środków na rachunku bankowym.
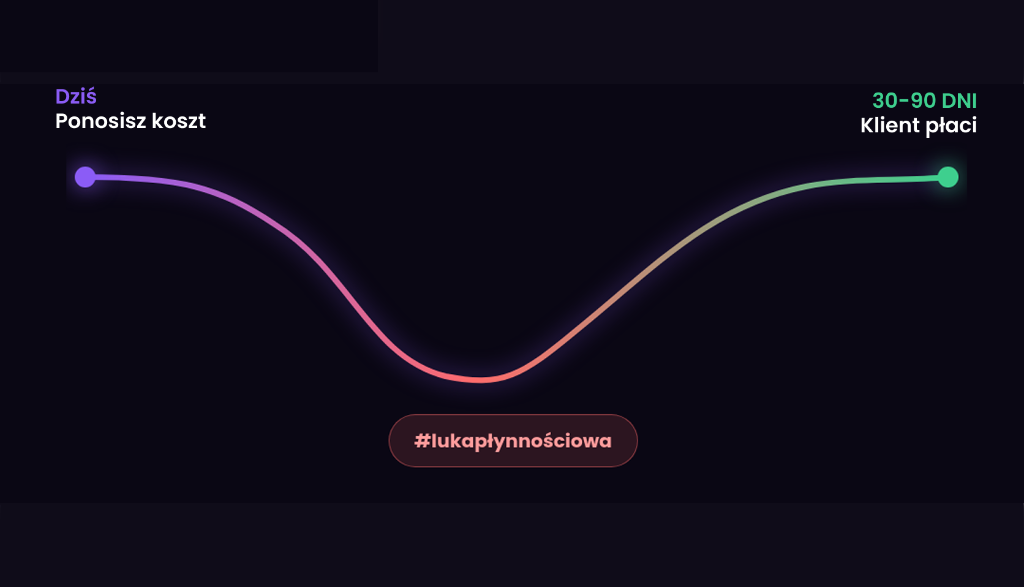
Problem pojawia się wtedy, gdy moment poniesienia kosztów nie pokrywa się z momentem otrzymania pieniędzy od klientów. Powstaje wówczas luka płynnościowa, często określana również jako cash gap.
Skala problemu jest znacząca. W badaniu Coface przeprowadzonym w styczniu 2026 roku 64% polskich firm deklarowało, że w 2025 roku doświadczyło opóźnień w płatnościach. Średni deklarowany termin płatności wzrósł do 54,1 dnia, a jedynie 8,5% badanych przedsiębiorstw nie miało żadnych zaległych należności.
Czym właściwie jest luka płynnościowa?
„Luka płynnościowa” nie jest pojedynczą pozycją, którą znajdziemy w rachunku zysków i strat czy bilansie. To praktyczne określenie sytuacji, w której w określonym czasie przewidywane wydatki firmy są wyższe niż środki, którymi przedsiębiorstwo będzie wtedy dysponować.
Można ją przedstawić bardzo prosto:
dostępne środki + wpływy w danym okresie < wymagane płatności w tym samym okresie
Różnica pokazuje, jakiej kwoty firmie może zabraknąć i przez jaki czas będzie musiała tę różnicę finansować.
W ekonomii zjawisko to jest ściśle związane z zarządzaniem kapitałem obrotowym oraz cyklem konwersji gotówki, czyli Cash Conversion Cycle. CCC opisuje czas pomiędzy zaangażowaniem pieniędzy w działalność operacyjną a momentem ich odzyskania w postaci gotówki od klienta. Badania nad zarządzaniem kapitałem obrotowym wskazują, że długość tego cyklu ma znaczenie zarówno dla płynności, jak i efektywności finansowej przedsiębiorstwa.
Luka płynnościowa a zysk. Dlaczego rentowna firma może nie mieć pieniędzy?
Załóżmy, że firma realizuje projekt o wartości 100 000 zł, a koszt jego wykonania wynosi 70 000 zł. Ekonomicznie projekt generuje 30 000 zł nadwyżki. Natomiast problem zaczyna się przy spojrzeniu na terminy.
Firma musi wypłacić pracownikom i podwykonawcom 50 000 zł jeszcze w trakcie realizacji projektu. Kolejne 20 000 zł kosztów pojawia się przed jego zakończeniem.
Klient otrzymuje fakturę dopiero po odbiorze projektu z terminem płatności 60 dni.
Projekt może być więc zyskowny, ale przez kilkadziesiąt dni przedsiębiorstwo musi sfinansować nawet 70 000 zł z własnych środków.
To właśnie luka pomiędzy ekonomicznym wynikiem projektu a przepływem gotówki.
Dlatego ocena kondycji przedsiębiorstwa wyłącznie przez wartość sprzedaży czy wystawionych faktur może prowadzić do błędnych wniosków.
- Faktura wystawiona nie oznacza faktury opłaconej.
- Przychód nie oznacza jeszcze wpływu.
- A marża nie oznacza środków dostępnych dzisiaj.
Jak powstaje luka płynnościowa?
Najczęściej nie powoduje jej jeden duży błąd. Jest skutkiem nakładania się kilku procesów.
Długie terminy płatności
Firma daje klientowi 30, 60 lub 90 dni na zapłatę, podczas gdy własne zobowiązania musi regulować znacznie szybciej.
Opóźnienia klientów
Nawet dobrze zaplanowany cashflow przestaje działać, jeżeli faktura z terminem na 15 sierpnia zostanie opłacona 5 września.
Koszty ponoszone przed otrzymaniem przychodów
Szczególnie widoczne jest to w projektach usługowych, budowlanych, eventowych, IT czy marketingowych (koszty specjalistów, licencje, oprogramowanie, prawa autorskie, itd.).
Szybki wzrost firmy
Paradoksalnie dynamiczny wzrost sprzedaży może zwiększać zapotrzebowanie na finansowanie. Więcej projektów oznacza więcej ludzi, podwykonawców i kosztów, które trzeba sfinansować przed otrzymaniem płatności.
Brak prognozy przyszłych kosztów
Firma patrzy na aktualne saldo rachunku, ale nie uwzględnia wynagrodzeń, VAT, ZUS, podatków czy faktur kosztowych, które pojawią się za kilka tygodni.
Koncentracja sprzedaży na kilku klientach
Jeśli znaczną część przychodów generują dwaj lub trzej kontrahenci, nawet jedno opóźnienie może istotnie zmienić sytuację płynnościową.
Niedoszacowanie projektu
Dodatkowe godziny, poprawki czy wzrost kosztów podwykonawców powodują, że projekt pochłania więcej gotówki, niż zakładano.
Zatory płatnicze pogłębiają problem
Luka płynnościowa może powstać nawet przy terminowo płacących klientach, ale opóźnienia znacząco zwiększają jej skalę.
Według danych BIG InfoMonitor z kwietnia 2026 roku 87% badanych przedsiębiorców deklarowało, że ich kontrahenci spóźniają się z płatnościami. 74% wskazało, że przeterminowane należności mają realny negatywny wpływ na kondycję ich biznesu. Łączne zaległości kredytowe i pozakredytowe przedsiębiorstw przekroczyły na koniec lutego 2026 roku 46,2 mld zł.
Mechanizm zatoru jest prosty: firma A nie otrzymuje pieniędzy od firmy B, dlatego sama zaczyna później płacić firmie C. Problem płynności jednej organizacji zaczyna przenosić się na kolejne podmioty.
Jak rozpoznać lukę, zanim pojawi się problem?
Najważniejsze jest odejście od patrzenia wyłącznie na saldo rachunku.
Saldo mówi, ile pieniędzy firma ma teraz.
Nie mówi jednak:
- ile będzie trzeba zapłacić za tydzień,
- jakie wynagrodzenia pojawią się pod koniec miesiąca,
- które faktury kosztowe jeszcze nie dotarły,
- które należności rzeczywiście zostaną opłacone na czas,
- ile gotówki pochłoną projekty znajdujące się w realizacji.
Dlatego zarządzanie płynnością powinno obejmować przynajmniej prognozę wpływów i wydatków, analizę terminów płatności, monitorowanie należności, kontrolę kosztów projektów oraz analizę zachowań płatniczych klientów.
Coraz większe znaczenie ma także prognozowanie na podstawie danych historycznych. Badania nad rozwiązaniami przeznaczonymi dla MŚP pokazują możliwość łączenia prognozowania cashflow z przewidywaniem ryzyka opóźnienia konkretnych należności zamiast zakładania, że każda faktura zostanie zapłacona dokładnie w terminie wskazanym na dokumencie.
Co zrobić, jeśli luka płynnościowa już istnieje?
Pierwszym krokiem nie powinno być sięgnięcie po dodatkowe finansowanie. Najpierw trzeba ustalić wielkość i czas trwania luki.
Innego działania wymaga niedobór 20 000 zł przez siedem dni, a innego trwały deficyt 100 000 zł powtarzający się każdego miesiąca.
Najważniejsze działania to:
Przyspieszenie należności
Natychmiastowa kontrola faktur po terminie, przypomnienia przed terminem, regularna komunikacja i konsekwentna eskalacja z kontrahentami.
Zmiana harmonogramu fakturowania
Przy większych projektach warto rozważyć zaliczki, płatności etapowe lub krótsze okresy rozliczeniowe zamiast jednej faktury po zakończeniu całego projektu.
Kontrola kosztów do zakończenia projektów
Sam koszt już poniesiony nie wystarczy. Trzeba wiedzieć, ile środków będzie jeszcze potrzebnych, zanim projekt wygeneruje pełny przychód.
Budowa rezerwy płynnościowej
Bufor finansowy pozwala absorbować przejściowe przesunięcia płatności bez wstrzymywania działalności.
Finansowanie zewnętrzne jako świadoma decyzja
Linia kredytowa, faktoring czy inne finansowanie kapitału obrotowego może być zasadne, jeśli firma zna skalę i źródło swojego cash gap. Finansowanie nie powinno jednak maskować permanentnie nierentownego modelu działania.
Jak Administy wspiera zarządzanie luką płynnościową?
Administy łączy informacje, które w wielu firmach znajdują się w różnych miejscach: faktury, płatności, rachunki bankowe, koszty oraz dane projektowe.
W module projektowym system pokazuje między innymi wartość kontraktu, kwoty zafakturowane i wpłacone, koszt do zakończenia projektu, marżę oraz cash gap. Moduł cashflow zestawia natomiast wynik finansowy z rzeczywistym przepływem pieniędzy i uwzględnia planowane wpływy oraz nieopłacone zobowiązania.
Dzięki temu w opisanym przykładzie właściciel nie widziałby jedynie informacji, że projekt ma przynieść 30 000 zł nadwyżki.
Zobaczyłby również, że wcześniej będzie musiał sfinansować 70 000 zł kosztów.
To zmienia sposób podejmowania decyzji.
Można wcześniej:
- ustalić płatność zaliczkową,
- podzielić kontrakt na etapy,
- przesunąć część kosztów,
- zabezpieczyć finansowanie,
- przyspieszyć odzyskiwanie innych należności.
Administy analizuje również historię płatniczą kontrahentów i wykorzystuje ją przy prognozowaniu wpływów. Oznacza to, że plan finansowy nie musi zakładać, że klient, który historycznie regularnie płaci kilkanaście dni po terminie, tym razem zapłaci dokładnie w dniu wskazanym na fakturze. System wspiera też automatyczne przypomnienia i eskalację komunikacji dotyczącej należności.
Ważne: przedstawiony powyżej przykład jest modelem obrazującym działanie mechanizmu i funkcji Administy, a nie wynikiem konkretnego wdrożenia u klienta.
Najważniejsza zasada: płynnością zarządza się do przodu
Analiza wyniku finansowego odpowiada przede wszystkim na pytanie, co wydarzyło się w firmie. Zarządzanie płynnością powinno odpowiadać również na inne:
Co wydarzy się ze środkami w kolejnych tygodniach?
I właśnie dlatego luka płynnościowa powinna być wykrywana jeszcze zanim faktycznie pojawi się na rachunku bankowym. Im wcześniej przedsiębiorca wie, że za trzy tygodnie zabraknie mu 40 000 zł, tym więcej ma możliwości działania. Może zmienić harmonogram płatności, przyspieszyć fakturowanie, porozmawiać z klientem, przesunąć wydatek albo zabezpieczyć finansowanie.
Jeżeli dowiaduje się o problemie dopiero w dniu wypłaty wynagrodzeń, większość tych możliwości już znika.
Dobra kontrola płynności nie polega więc wyłącznie na wiedzy, ile pieniędzy firma ma dzisiaj. Polega na możliwie wczesnym zobaczeniu tego, ile będzie ich potrzebować jutro.
Źródła i literatura
- Coface, Badanie Płatności w Polsce 2026, 24.03.2026 — badanie 326 polskich przedsiębiorstw dotyczące terminów i opóźnień w płatnościach.
- BIG InfoMonitor / BIK, Skaner MŚP, 30.04.2026 — dane dotyczące nieterminowych płatności, zaległości przedsiębiorstw i wpływu przeterminowanych należności na kondycję firm.
- European Commission, EU Payment Observatory, Annual Report 2025 — analiza praktyk i opóźnień płatniczych w przedsiębiorstwach w UE.
- Working capital management and firm performance: A comparative analysis, 2024 — opracowanie dotyczące zarządzania kapitałem obrotowym i cyklu konwersji gotówki.
- How effective is the cash conversion cycle in improving firm performance?, 2024 — badanie nad znaczeniem Cash Conversion Cycle w zarządzaniu kapitałem obrotowym.
- Małkus B., Bobek S., Nalepa G.J., Financial Management System for SMEs: Real-World Deployment of Accounts Receivable and Cash Flow Prediction, 2025 — opracowanie dotyczące prognozowania należności i cashflow w MŚP.
- UOKiK — Zatory płatnicze — materiały dotyczące mechanizmu powstawania zatorów i ich wpływu na płynność przedsiębiorstw.
Stan danych: 7 sierpnia 2026 r.