Spis treści7 sekcji
Wiarygodna prognoza to nie jest statyczny arkusz
Wystawione faktury, prognozowaną sprzedaż i aktualne saldo rachunku nie wystarczą, aby ocenić, czy za kilka tygodni firma będzie miała środki na wynagrodzenia, podatki oraz płatności dla dostawców.
Wiarygodna prognoza cashflow powinna pokazywać nie tylko, ile firma zarobi, ale przede wszystkim: kiedy pieniądze rzeczywiście wpłyną na konto i kiedy trzeba będzie je wydać.
W wielu firmach takie zestawienie nadal powstaje ręcznie. Dane są pobierane z programu do faktur, bankowości, systemu projektowego i arkuszy poszczególnych pracowników. Efektem jest kilka godzin pracy, a czasem cały weekend spędzony na aktualizowaniu Excela.
Problem polega na tym, że taka prognoza może być nieaktualna już następnego dnia.
Dlaczego zwykły arkusz często nie pokazuje prawdziwego cashflow?
Najczęstszy błąd polega na założeniu, że klient zapłaci dokładnie w terminie wskazanym na fakturze.
W praktyce jeden kontrahent płaci kilka dni wcześniej, drugi regularnie spóźnia się o dwa tygodnie, a kolejny reguluje należności dopiero po przypomnieniu.
Podobnie jest z kosztami. Nie wszystkie faktury kosztowe trafiają do firmy w tym samym czasie. Część wydatków jest stała, część zależy od realizowanych projektów, a niektóre pojawiają się niespodziewanie.
Dlatego prognoza oparta wyłącznie na terminach faktur może wyglądać dobrze, ale nie odzwierciedlać rzeczywistej sytuacji na rachunku.
Co powinna uwzględniać prognoza cashflow?
Rzetelna prognoza powinna łączyć przynajmniej cztery grupy danych.
Planowane wpływy
Należy uwzględnić faktury już wystawione, planowane fakturowanie, abonamenty, zaliczki i płatności etapowe.
Rzeczywiste zachowania klientów
Formalny termin płatności warto skorygować o historii konkretnego kontrahenta. Jeżeli klient przez ostatnie miesiące płacił średnio 12 dni po terminie, kolejnej wpłaty również nie należy automatycznie planować na dzień wskazany na fakturze.
Wszystkie zobowiązania
Prognoza powinna obejmować wynagrodzenia, podatki, składki, faktury dostawców, koszty podwykonawców, raty, subskrypcje i wydatki projektowe.
Planowane koszty bez wystawionej faktury
Brak dokumentu kosztowego nie oznacza, że koszt nie powstanie. Jeśli firma wie, że podwykonawca wystawi fakturę po zakończeniu projektu, wydatek powinien pojawić się w prognozie wcześniej.
Jak zbudować wiarygodną prognozę?
Pierwszym krokiem jest zebranie w jednym miejscu danych o należnościach, kosztach i transakcjach bankowych.
Następnie należy określić:
- które wpływy są pewne, a które jedynie planowane
- kiedy klienci prawdopodobnie zapłacą
- jakie koszty są cykliczne
- na jakie faktury kosztowe firma jeszcze czeka
- które projekty będą wymagały dodatkowego finansowania
- ile środków musi pozostać na podatki i wynagrodzenia
Prognoza powinna być regularnie aktualizowana. Nie chodzi jednak o ręczne przepisywanie każdego przelewu, ale o automatyczne zasilanie jej aktualnymi danymi.
Jak Administy automatyzuje prognozowanie cashflow?
Administy łączy dane z faktur, rachunków bankowych, kosztów i projektów. Dzięki temu prognoza nie musi być budowana od początku w arkuszu.
System pomaga między innymi:
- monitorować opłacone i nieopłacone faktury
- analizować historii płatniczą kontrahentów
- przwwidywać bardziej prawdopodobne terminy wpływów
- wykrywać cykliczne wydatki
- uwzględniać planowane koszty, na które firma nie otrzymała jeszcze faktury
- porównować wynik finansowy z rzeczywistym cashflow
- wskazywać przyszłe okresy z ryzykiem niedoboru gotówki
Dzięki integracji z bankowością wpłaty i wydatki mogą być automatycznie powiązane z dokumentami. Prognoza aktualizuje się wraz ze zmianą sytuacji firmy, zamiast pozostawać statycznym arkuszem przygotowanym kilka dni wcześniej.
Prognoza cashflow powinna wspierać decyzje
Dobra prognoza nie jest raportem przygotowanym wyłącznie dla księgowości. Powinna odpowiadać na konkretne pytania właściciela firmy:
- Czy wystarczy środków na wynagrodzenia?
- Które płatności mogą zagrozić płynności?
- Czy możemy rozpocząć nowy projekt?
- Czy klient powinien wpłacić zaliczkę?
- Czy możemy pozwolić sobie na dłuższy termin płatności?
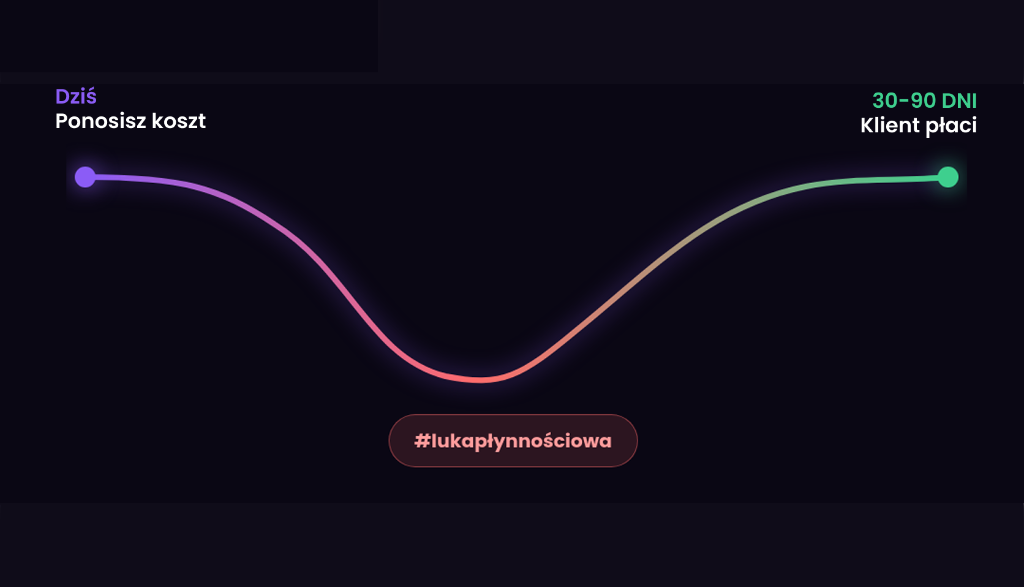
- Kiedy pojawi się luka gotówkowa?
Im wcześniej firma zobaczy potencjalny niedobór, tym więcej ma możliwości działania. Może przyspieszyć fakturowanie, poprosić o zaliczkę, przesunąć wydatek, rozpocząć odzyskiwanie należności albo zmienić harmonogram projektu.
Podsumowanie
Wiarygodna prognoza cashflow nie powinna opierać się wyłącznie na saldzie rachunku i terminach zapisanych na fakturach.
Musi uwzględniać rzeczywiste zachowania płatnicze klientów, przyszłe zobowiązania, koszty projektowe oraz wydatki, które jeszcze nie pojawiły się w dokumentach.
Administy automatyzuje zbieranie i aktualizowanie tych danych. Dzięki temu firma może szybciej ocenić swoją przyszłą płynność, podejmować decyzje na podstawie aktualnych informacji i ograniczyć czas spędzany na ręcznym aktualizowaniu Excela.
Ręczna prognoza cashflow jest nieaktualna dzień po zrobieniu. Decyzje podejmowane na jej bazie to decyzje na danych z przeszłości.