Spis treści19 sekcji
- Wstęp
- Przychód
- Koszty
- Zysk to najprościej: przychody minus koszty
- Marża
- Rentowność
- Cashflow, czyli przepływy pieniężne
- Płynność finansowa
- Należności
- Zobowiązania
- Kapitał obrotowy
- DSO, czyli średni czas oczekiwania na płatność
- Cash gap, czyli luka gotówkowa
- VAT należny a VAT naliczony
- Amortyzacja
- Wynik finansowy a stan konta
- Jak Administy porządkuje te dane?
- Podsumowanie
- Ważna informacja
Każdy może prowadzić firmę. Nie trzeba być księgowym, dyrektorem finansowym ani mieć ukończonych studiów. Natomiast żeby dobrze zarządzać firmą operacyjnie, warto rozumieć podstawowe mechanizmy finansowe oraz otoczenie, w którym firma działa.
Ważne jest, żeby wiedzieć, co wpływa na kondycję firmy, gdzie aktualnie znajduje się biznes, co można poprawić, jakie wskaźniki warto obserwować, jak je interpretować oraz jak kontrolować przepływy finansowe, czyli cashflow.
Oczywiście na kondycję firmy wpływa wiele czynników zewnętrznych, zarówno z jej bliższego, jak i dalszego otoczenia. Tym bardziej warto rozumieć podstawowe pojęcia finansowe, które pomagają ocenić, czy biznes rzeczywiście zarabia, ma pieniądze i jest w stanie terminowo regulować swoje zobowiązania.
Sam obrót czy saldo rachunku bankowego nie wystarczą do rzetelnej oceny kondycji firmy.
Przychód
Pierwszym z nich jest przychód, często mylony z dochodem.
Przychód to wartość sprzedaży firmy w danym okresie. Jeżeli wystawiamy faktury na łączną kwotę 10 000 zł netto to nasz przychód wynosi 10 000 zł.
Przychód nie jest jednak tym samym co wpływ pieniędzy na konto. Firma może wykazać przychód, mimo że klient jeszcze nie zapłacił faktury. Dlatego przychodem nie jest wyłącznie saldo rachunku bankowego, czyli środki, które firma ma już na koncie, ale również kwoty należne, np. z faktur wystawionych klientom, które nie zostały jeszcze opłacone.
To właśnie jedna z podstawowych różnic, które warto zrozumieć na początku: przychód nie oznacza jeszcze pieniędzy na koncie, to łączna wartość sprzedaży w danym okresie.
Koszty
Koszty to wszystkie wydatki i zużycie zasobów związane z prowadzeniem działalności oraz osiąganiem przychodów.
W firmie usługowej mogą to być między innymi:
- wynagrodzenia,
- podwykonawcy,
- oprogramowanie,
- marketing,
- biuro,
- księgowość,
- samochody,
- usługi zewnętrzne.
Warto analizować nie tylko całkowite koszty firmy, ale również koszty konkretnych projektów, klientów i działów.
Zysk to najprościej: przychody minus koszty
Firma może mieć wysoki przychód i jednocześnie bardzo niski zysk, jeśli koszty realizacji sprzedaży są wysokie.
Przykład: prowadzisz firmę usługową i realizujesz projekt o wartości 100 000 zł. Początkowo zakładałeś marżę na poziomie 45%, czyli planowany zysk miał wynieść 45 000 zł.
W trakcie realizacji projektu okazało się jednak, że potrzebujesz więcej materiałów, dodatkowych godzin pracy zespołu lub wsparcia podwykonawców. Koszty wzrosły, a marża spadła z 45% do 10%.
Ostatecznie zamiast planowanych 45 000 zł zysku, projekt przyniósł tylko 10 000 zł.
Sprzedaż nadal wyniosła 100 000 zł, ale wynik finansowy projektu był znacznie gorszy od zakładanego.
Dlatego wzrost sprzedaży nie zawsze oznacza poprawę sytuacji finansowej.
Marża
Kolejna definicja to Twój Święty Graal, a mowa o marży.
Prowadzisz firmę, sprzedajesz usługi, ale chcesz dokładnie wiedzieć, ile faktycznie zarabiasz na konkretnej usłudze lub projekcie?
Marża pokazuje, jaka część przychodu pozostaje po odjęciu określonych kosztów.
Przykład:
- Projekt został sprzedany za 20 000 zł, a jego realizacja kosztowała 14 000 zł.
- Zysk na projekcie wynosi 6 000 zł, czyli marża wynosi 30%.
Marża jest szczególnie ważna w firmach usługowych, ponieważ dodatkowe godziny pracy, poprawki czy koszty podwykonawców mogą stopniowo ją zmniejszać.
Rentowność
Rentowność odpowiada na pytanie: czy firma, klient albo projekt rzeczywiście się opłaca?
Można analizować między innymi:
- rentowność całej firmy,
- rentowność projektu,
- rentowność klienta,
- rentowność produktu lub usługi.
Klient generujący najwyższą sprzedaż nie musi być najbardziej rentowny, jeżeli jego obsługa wymaga dużo pracy i generuje wysokie koszty.
Cashflow, czyli przepływy pieniężne
Cashflow, czyli przepływy pieniężne, pokazuje rzeczywiste wpływy i wypływy pieniędzy w firmie.
To jeden z najważniejszych obszarów, które powinien kontrolować przedsiębiorca.
Firma może generować zysk, ale jednocześnie mieć problem z płynnością finansową, ponieważ klienci jeszcze nie zapłacili wystawionych faktur.
Przykład:
Wystawiłeś faktury za zrealizowane usługi na łączną kwotę 45 000 zł z 14-dniowym terminem płatności. Mija 21 dni, a pieniędzy nadal nie ma na rachunku.
W tym samym czasie musisz zapłacić za biuro, materiały, subskrypcje, licencje oraz wypłacić wynagrodzenia.
Na papierze firma może wykazywać dobry wynik, ale na koncie zaczyna brakować środków. W praktyce zaczynasz finansować swoich klientów z własnych pieniędzy.
Dlatego trzeba odróżniać:
- wynik finansowy, który pokazuje, ile firma zarobiła,
- cashflow, który pokazuje, ile pieniędzy rzeczywiście wpłynęło i wypłynęło z firmy.
Płynność finansowa
Płynność finansowa oznacza zdolność firmy do terminowego regulowania swoich zobowiązań. W praktyce chodzi o odpowiedź na pytanie: czy firma będzie miała wystarczająco dużo środków, aby opłacić wynagrodzenia, podatki, dostawców i inne koszty?
Brak płynności może być problemem nawet w rentownej firmie (wysoki zysk na fakturach, ale brak środków na koncie bankowym).
Należności
Należności to pieniądze, które inni powinni zapłacić Twojej firmie.
Najczęściej są to wystawione, ale jeszcze nieopłacone faktury sprzedażowe.
Warto monitorować:
- wartość wszystkich należności,
- należności po terminie,
- liczbę dni opóźnienia,
- klientów regularnie płacących po terminie.
Wysoki poziom należności oznacza, że część pieniędzy firmy znajduje się faktycznie u klientów, a Ty zaczynasz finansować swoich klientów z własnych pieniędzy.
Zobowiązania
Zobowiązania to środki, które Twoja firma powinna zapłacić innym podmiotom.
Mogą obejmować:
- faktury dostawców,
- wynagrodzenia,
- podatki,
- składki,
- raty kredytów i leasingów.
Porównanie należności i zobowiązań pomaga ocenić przyszłą sytuację gotówkową firmy.
Kapitał obrotowy
Kapitał obrotowy pokazuje, jaka część środków pozostaje firmie na finansowanie bieżącej działalności po uwzględnieniu krótkoterminowych zobowiązań. To środki, które możesz reinwestować w swojej firmie.
Najprostszy przykład:
Jest 31 sierpnia, masz:
- 30 000 zł na koncie,
- 40 000 zł nieopłaconych faktur od klientów,
- czyli Twoje aktywa obrotowe to 70 000 zł.
Ale do zapłaty masz:
- 15 000 zł dostawcom,
- 10 000 zł podatków i ZUS,
- 5 000 zł rat/leasingów,
- czyli zobowiązania krótkoterminowe = 30 000 zł.
Twój kapitał obrotowy wynosi w tym przykładzie:
70 000 zł - 30 000 zł = 40 000 zł
DSO, czyli średni czas oczekiwania na płatność
DSO z ang. Days Sales Outstanding, pomaga określić, jak długo firma średnio czeka na pieniądze od klientów.
Im dłużej przedsiębiorstwo czeka na zapłatę, tym dłużej finansuje klientów z własnych środków.
Warto obserwować nie tylko średnią dla całej firmy, ale również zachowanie per kontrahent.
Cash gap, czyli luka gotówkowa
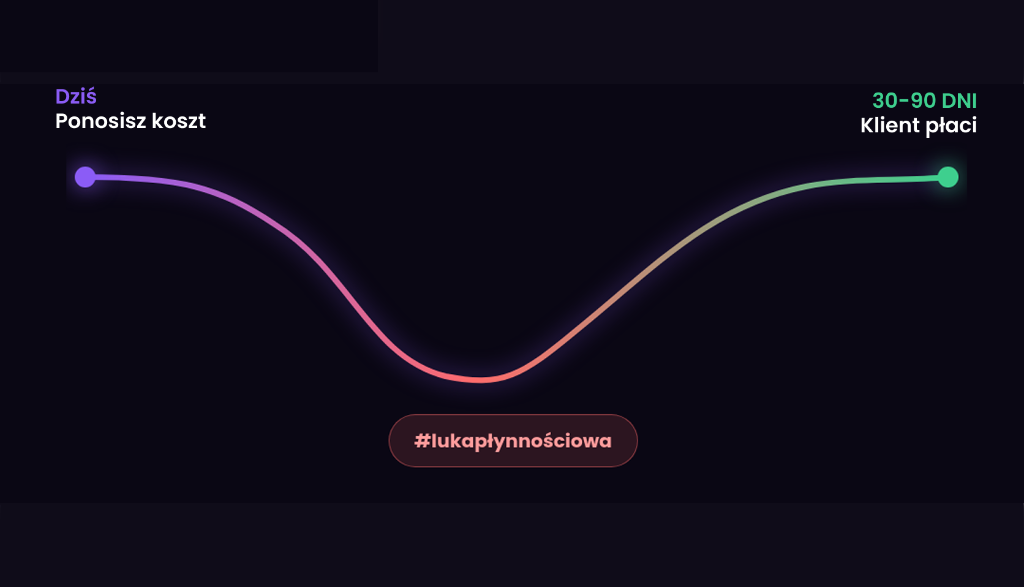
Cash gap pokazuje różnicę pomiędzy momentem, w którym firma musi ponieść koszty, a momentem otrzymania pieniędzy od klienta.
Przykładowo firma musi zapłacić zespołowi i podwykonawcom w maju, ale klient ureguluje fakturę dopiero w lipcu.
Przez ten okres przedsiębiorstwo finansuje projekt z własnych środków.
VAT należny a VAT naliczony
VAT należny to VAT wynikający ze sprzedaży firmy.
VAT naliczony to VAT wynikający z zakupów związanych z działalnością, który w określonych przypadkach może zostać odliczony.
Różnica między nimi wpływa na wysokość VAT do zapłaty lub ewentualnego zwrotu.
Amortyzacja
Amortyzacja pozwala rozłożyć koszt określonego środka trwałego na okres jego użytkowania.
Dlatego zakup maszyny, samochodu lub innego składnika majątku nie zawsze pojawia się w wyniku finansowym jako jednorazowy koszt w pełnej wysokości.
To jeden z przykładów pokazujących, dlaczego wynik księgowy i przepływy pieniężne mogą wyglądać inaczej.
Najprostszy przykład: Kupujesz do firmy drukarkę za 6 000 zł.
Drukarka będzie służyć firmie nie tylko w miesiącu zakupu, ale przez kilka lat. Dlatego w określonych przypadkach jej koszt nie musi być ujmowany jednorazowo. Można go rozłożyć w czasie.
Załóżmy dla prostego przykładu, że koszt rozkładamy na 3 lata.
Wtedy:
6 000 zł ÷ 3 lata = 2 000 zł kosztu rocznie
czyli około:
166,67 zł kosztu miesięcznie
To właśnie jest amortyzacja. Firma wydała faktycznie 6 000 zł od razu, ale w księgach koszt tego zakupu jest rozpoznawany stopniowo przez okres użytkowania urządzenia.
Wynik finansowy a stan konta
To jedna z najważniejszych różnic, które powinien rozumieć przedsiębiorca.
Firma może mieć:
- wysoki zysk i mało środków, ponieważ klienci jeszcze nie zapłacili,
- dużo środków i niski zysk, ponieważ na konto wpłynęła zaliczka, kredyt lub środki dotyczące przyszłych okresów.
Dlatego kondycji firmy nie powinno się oceniać tylko na podstawie rachunku bankowego.
Jak Administy porządkuje te dane?
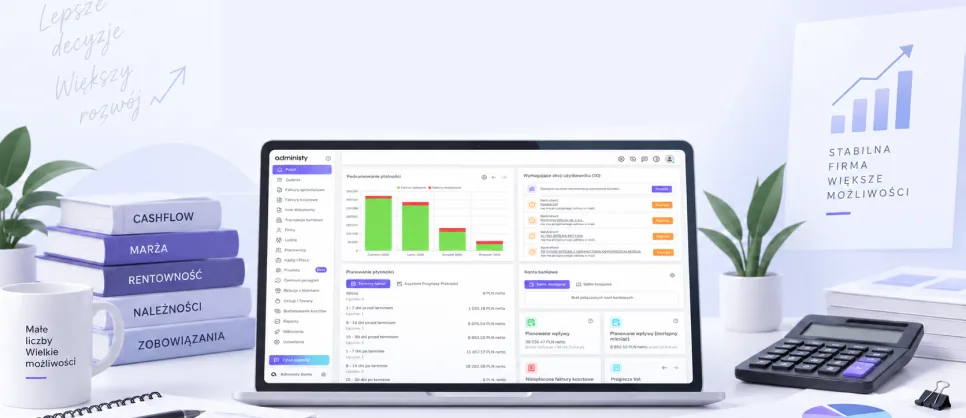
Administy łączy informacje finansowe pochodzące z faktur, płatności, rachunków bankowych, kosztów i projektów.
System wspiera między innymi:
- analizę cashflow,
- kontrolę należności i zobowiązań,
- prognozowanie przyszłych wpływów,
- analizę zachowań płatniczych kontrahentów,
- budżetowanie kosztów,
- analizę rentowności projektów,
- przeliczanie czasu pracy na koszt,
- ocenę przyszłej płynności finansowej.
Dzięki temu przedsiębiorca nie musi analizować każdego wskaźnika w osobnym arkuszu. Dane można zestawić w jednym miejscu i wykorzystać do bieżącego podejmowania decyzji.
Podsumowanie
Przedsiębiorca nie musi znać całej rachunkowości, ale powinien rozumieć różnicę między:
- przychodem a wpływem pieniędzy,
- zyskiem a cashflow,
- marżą a obrotem,
- należnościami a gotówką,
- rentownością a płynnością.
To właśnie te różnice decydują o tym, czy firma tylko dobrze wygląda w raportach, czy rzeczywiście posiada zdrowe finanse i środki potrzebne do dalszego rozwoju.
Ważna informacja
Artykuł ma charakter informacyjny i edukacyjny. Nie stanowi porady księgowej, podatkowej ani finansowej.