Spis treści5 sekcji
Towar zalegający w magazynie – definicja problemu
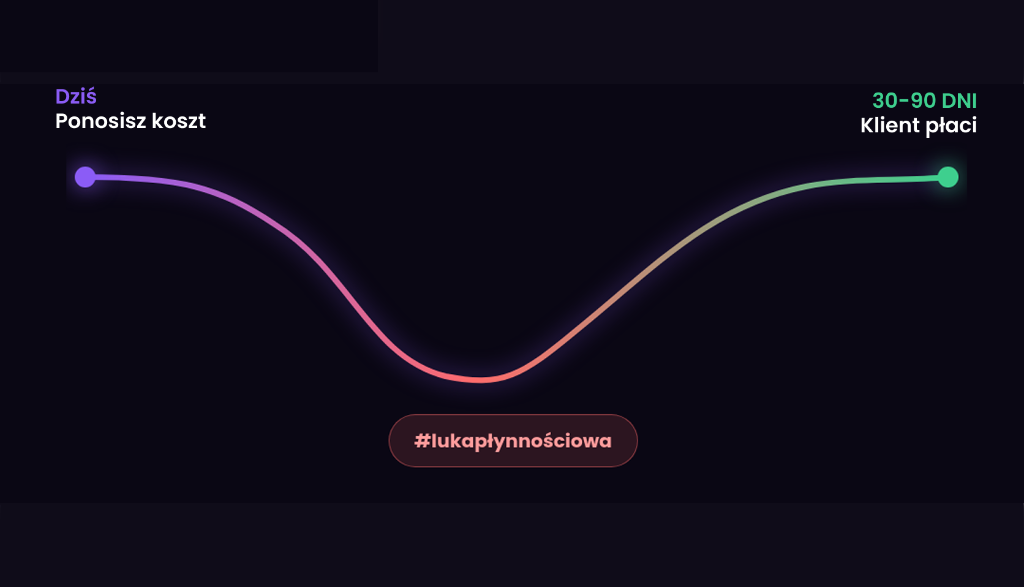
Towar zalegający w magazynie nie jest wyłącznie problemem logistycznym. To gotówka, którą firma już wydała, ale której nie może wykorzystać do regulowania faktur, opłacania pracowników, składania nowych zamówień ani rozwijania sprzedaży.
Wiemy, jak to jest, gdy na papierze firma posiada duży majątek, a jednocześnie na rachunku zaczyna brakować środków na bieżące zobowiązania. W systemie magazynowym widać tysiące produktów, ale część z nich nie rotuje od wielu tygodni lub miesięcy. Kolejne dostawy są zamawiane, koszty rosną, a pieniądze pozostają zamrożone w zapasie, którego klienci nie kupują.
Problem często narasta stopniowo. Jeden zbyt duży zakup nie musi zagrozić firmie, ale regularne zamawianie towarów bez analizy rotacji, marży i przyszłych wpływów może doprowadzić do sytuacji, w której przedsiębiorstwo ma pełny magazyn i jednocześnie nie ma wystarczającej płynności.
Dlatego zarządzanie zapasem nie powinno ograniczać się do sprawdzania, ile sztuk znajduje się na stanie. Trzeba również wiedzieć:
- ile pieniędzy jest zamrożonych w poszczególnych grupach produktów,
- jak długo towar pozostaje w magazynie,
- które produkty rotują, ale generują zbyt małą marżę,
- które pozycje nie sprzedają się mimo kolejnych promocji,
- kiedy firma odzyska środki z już zakupionego zapasu,
- czy planowane wpływy wystarczą na kolejne zatowarowanie.
Towar w magazynie to nie majątek — to zamrożona gotówka, która staje się płynna dopiero, gdy zostanie sprzedana, zafakturowana i zapłacona.
Towar zalegający w magazynie – objawy i ryzyka dla firmy
Zalegający zapas najczęściej nie pojawia się nagle. Firma stopniowo przyzwyczaja się do rosnącej liczby produktów, tłumacząc ją sezonowością, szerszą ofertą albo koniecznością zabezpieczenia dostępności. Problem zaczyna się wtedy, gdy za zapasem nie stoi realny popyt.
Brakuje pieniędzy mimo wysokiej wartości magazynu
Właściciel widzi dużą wartość towaru, ale nie może wykorzystać jej do opłacenia faktur. Produkt w magazynie nie jest gotówką. Stanie się nią dopiero wtedy, gdy zostanie sprzedany, zafakturowany, a klient faktycznie zapłaci. Firma może więc wyglądać dobrze w zestawieniach, a jednocześnie mieć trudności z regulowaniem bieżących zobowiązań.
Firma składa kolejne zamówienia bez znajomości realnej rotacji
Zakupy są często podejmowane na podstawie wcześniejszych przyzwyczajeń, prognoz sprzedawców albo obawy przed brakiem produktu. Jeżeli decyzje nie uwzględniają aktualnej sprzedaży i istniejącego zapasu, firma może ponownie zamówić towary, których ma już za dużo. W efekcie gotówka zostaje zamrożona podwójnie: w starym zapasie oraz w nowej dostawie.
Koszty magazynowania stale rosną
Zalegający towar zajmuje powierzchnię, wymaga obsługi i generuje dodatkowe koszty. Mogą to być między innymi:
- wynajem powierzchni magazynowej,
- ubezpieczenie zapasu,
- praca osób odpowiedzialnych za magazyn,
- inwentaryzacja i kontrola stanów,
- przesunięcia między magazynami,
- utrata wartości produktów,
- ryzyko uszkodzenia, przeterminowania lub wyjścia z mody.
Im dłużej produkt pozostaje niesprzedany, tym większa część jego pierwotnej marży zostaje pochłonięta przez koszty utrzymania.
Firma obniża ceny bez znajomości minimalnej marży
Gdy zapas zaczyna zalegać, naturalną reakcją jest uruchomienie promocji. Problem pojawia się wtedy, gdy rabat jest ustalany bez uwzględnienia pełnego kosztu produktu. Sprzedaż może poprawić rotację, ale niekoniecznie sytuację finansową. Jeżeli cena nie pokrywa kosztu zakupu, magazynowania, obsługi sprzedaży i dostawy, firma jedynie zamienia zalegający towar na stratę.
Nowe produkty finansowane są z kredytu lub odroczonych płatności
Brak gotówki często prowadzi do korzystania z kredytu obrotowego, faktoringu albo wydłużonych terminów płatności u dostawców. Takie rozwiązania mogą pomóc krótkoterminowo, ale nie usuwają źródła problemu. Jeżeli firma nadal kupuje więcej, niż jest w stanie sprzedać, finansowanie zewnętrzne jedynie przesuwa moment, w którym brak kontroli nad zapasem stanie się poważnym zagrożeniem dla płynności.
Jak uwolnić gotówkę zamrożoną w magazynie?
Rozwiązanie problemu wymaga połączenia danych magazynowych, sprzedażowych i finansowych. Sama informacja o liczbie sztuk nie wystarczy. Potrzebny jest proces, który pozwala ocenić zapas pod kątem jego wartości, rotacji, rentowności i wpływu na cashflow.
1. Podziel zapas według rotacji i wartości
Pierwszym krokiem jest rozdzielenie produktów na grupy. Nie każdy zalegający towar wymaga takiej samej reakcji. Warto wyodrębnić:
- produkty szybko rotujące,
- produkty sprzedawane regularnie, ale w małych ilościach,
- produkty sezonowe,
- produkty o malejącej sprzedaży,
- produkty nierotujące,
- zapas o wysokiej wartości jednostkowej,
- towary zagrożone utratą wartości.
Dzięki temu firma może określić, które pozycje rzeczywiście blokują największą ilość gotówki. Często niewielka liczba produktów odpowiada za znaczną część wartości zalegającego magazynu.
2. Oblicz pełny koszt utrzymywania produktu
Cena zakupu nie jest jedynym kosztem towaru. Do analizy warto doliczyć również: transport i przyjęcie dostawy, magazynowanie, koszt kapitału zamrożonego w zapasie, obsługę logistyczną, zwroty i reklamacje, potencjalne przeceny oraz ryzyko utraty wartości. Dopiero po uwzględnieniu tych elementów można zdecydować, czy lepiej nadal czekać na sprzedaż w pierwotnej cenie, czy szybciej uwolnić gotówkę poprzez kontrolowaną obniżkę.
3. Przygotuj oddzielny plan dla zapasu nierotującego
Towar, który nie sprzedaje się od dłuższego czasu, nie powinien pozostawać bez decyzji. Dla każdej grupy produktów trzeba wskazać konkretny sposób działania:
- promocja ograniczona czasowo,
- sprzedaż pakietowa z produktem szybko rotującym,
- oferta dla innej grupy klientów,
- sprzedaż hurtowa lub wyprzedaż zapasu,
- zwrot albo wymiana u dostawcy,
- przeniesienie do innego kanału sprzedaży,
- wycofanie produktu z regularnej oferty.
Najważniejsze jest to, aby decyzja uwzględniała nie tylko możliwy przychód, lecz także wartość odzyskanej gotówki i koszt dalszego przechowywania.
4. Powiąż zakupy z prognozą cashflow
Nowe zamówienie powinno być oceniane nie tylko przez dział zakupów, ale również pod kątem przyszłej płynności. Przed zatwierdzeniem dostawy warto sprawdzić:
- ile gotówki firma posiada obecnie,
- jakie wpływy są realnie oczekiwane,
- jakie zobowiązania trzeba uregulować w najbliższych tygodniach,
- jaka część obecnego zapasu nadal pozostaje niesprzedana,
- kiedy nowy towar powinien zacząć generować przychód,
- czy firma może pozwolić sobie na zamrożenie kolejnych środków.
Jak rozwiązaliśmy podobny problem w Administy?
Prowadząc agencje, nie przechowywaliśmy fizycznego towaru, ale mierzyliśmy się z bardzo podobnym mechanizmem finansowym.
Odpowiednikiem zapasu były dla nas:
- niewykorzystane licencje i abonamenty,
- usługi wykupione z wyprzedzeniem,
- zarezerwowane godziny pracowników,
- opłaceni podwykonawcy,
- koszty poniesione przed wystawieniem faktury,
- zasoby przygotowane dla projektu, który się opóźniał,
- wydatki, które miały przynieść przychód dopiero w przyszłości.
Na pierwszy rzut oka były to uzasadnione koszty operacyjne. Dopiero po połączeniu ich z terminami wpływów okazywało się, że część gotówki pozostaje zamrożona znacznie dłużej, niż zakładaliśmy.
Popełnialiśmy błąd polegający na analizowaniu kosztów i przychodów osobno. Wiedzieliśmy, ile wydaliśmy i ile wystawiliśmy faktur, ale brakowało nam jednego obrazu pokazującego, kiedy poniesiony koszt rzeczywiście wróci do firmy w postaci gotówki.
Dlatego w Administy uporządkowaliśmy koszty według: kategorii, dostawców, projektów, okresów, osób odpowiedzialnych, statusu płatności oraz charakteru kosztu (jednorazowy / cykliczny). Następnie połączyliśmy je z prognozą wpływów i rzeczywistymi nawykami płatniczymi klientów.
Dzięki temu mogliśmy wcześniej zauważyć, że:
- płacimy za zasób, który nie jest wykorzystywany,
- koszt projektu został poniesiony, ale faktura nie została jeszcze wystawiona,
- klient prawdopodobnie zapłaci później niż wynika to z terminu,
- planowane wpływy nie pokryją najbliższych zobowiązań,
- zbyt duża część środków została zaangażowana przed uzyskaniem przychodu.
Ten sam mechanizm można zastosować w handlu. Zalegający produkt powinien być widoczny nie tylko jako pozycja magazynowa, ale jako konkretna kwota zamrożonej gotówki, która wpływa na możliwość składania kolejnych zamówień i regulowania zobowiązań.
Pełny magazyn nie może zastępować płynności finansowej
Towar zalegający w magazynie nie zawsze oznacza, że firma kupiła niewłaściwe produkty. Czasem źródłem problemu jest brak aktualnych danych, zbyt optymistyczna prognoza sprzedaży albo brak połączenia decyzji zakupowych z sytuacją finansową. Pełny magazyn nie zastąpi gotówki na koncie — dopóki towar nie zostanie sprzedany i zapłacony, pozostaje zamrożonym kapitałem, który blokuje rozwój firmy.