Spis treści11 sekcji
Firma może wykazywać zysk, wystawiać kolejne faktury i pozyskiwać nowych klientów, a jednocześnie nie mieć środków na wynagrodzenia, podatki lub dostawców.
Dzieje się tak, ponieważ przychód wykazany w dokumentach nie zawsze oznacza, że pieniądze wpłynęły już na konto. Właśnie tę różnicę pokazuje cashflow.
Firma może wykazywać zysk, wystawiać kolejne faktury i pozyskiwać nowych klientów, a jednocześnie nie mieć środków na wynagrodzenia, podatki lub dostawców.
Cashflow — co to jest?
Cashflow, czyli przepływy pieniężne, pokazuje rzeczywiste wpływy i wydatki firmy w określonym czasie.
Mówiąc prościej, odpowiada na pytanie:
Ile pieniędzy faktycznie wpłynęło do firmy i ile z niej wypłynęło?
Najprostszy wzór wygląda następująco:
Cashflow netto = rzeczywiste wpływy – rzeczywiste wydatki
Jeżeli firma otrzymała więcej pieniędzy, niż wydała, cashflow jest dodatni. Jeżeli wydała więcej, niż otrzymała, cashflow jest ujemny.
Po co analizować cashflow?
Analiza cashflow pozwala sprawdzić, czy firma posiada wystarczającą ilość pieniędzy na bieżące zobowiązania.
Pomaga odpowiedzieć na pytania:
- czy wystarczy środków na wynagrodzenia,
- czy firma zapłaci w terminie podatki i składki,
- kiedy wpłyną pieniądze od klientów,
- jakie wydatki pojawią się w kolejnych tygodniach,
- czy opóźnione faktury mogą zagrozić płynności,
- kiedy może wystąpić luka gotówkowa.
Cashflow jest szczególnie ważny w firmach usługowych, które często najpierw finansują realizację projektu, a dopiero później otrzymują zapłatę.
Przed wpływem pieniędzy od klienta firma może już ponieść koszty:
- pracowników,
- współpracowników B2B,
- podwykonawców,
- oprogramowania,
- reklamy,
- produkcji,
- podatków i składek.
Dlaczego zysk nie oznacza pieniędzy na koncie?
Zysk i cashflow pokazają dwa różne obszary finansów firmy.
Zysk to różnica pomiędzy przychodami a kosztami przypisanymi do danego okresu.
Cashflow to różnica pomiędzy pieniędzmi, które rzeczywiście wpłynęły, a pieniędzmi, które faktycznie zostały wydane.
Firma może wystawić fakturę i wykazać przychód, mimo że klient zapłaci dopiero za 30, 60 lub 90 dni. Jednocześnie wynagrodzenia, podatki i faktury podwykonawców trzeba opłacić wcześniej.
Przykład:
- firma wystawiła faktury na 100 000 zł,
- poniosła koszty w wysokości 70 000 zł,
- wykazała 30 000 zł zysku.
Jednak w tym samym miesiącu:
- klienci zapłacili tylko 40 000 zł,
- z konta firmy wypłynęło 65 000 zł.
Cashflow wynosi więc:
40 000 zł – 65 000 zł = –25 000 zł
Firma wykazała zysk, ale jej środki pieniężne zmniejszyły się o 25 000 zł.
Co trzeba wiedzieć o cashflow?
Przychód to nie wpływ
Wystawienie faktury nie oznacza, że pieniądze są już na koncie. Dopóki klient nie zapłaci, firma posiada należność, a nie gotówkę.
Koszt to nie zawsze wydatek
Koszt może zostać przypisany do innego okresu niż faktyczna płatność. Firma może również wiedzieć o przyszłym wydatku, mimo że nie otrzymała jeszcze faktury.
Saldo konta nie pokazuje całej sytuacji
Wysokie saldo może dawać złudne poczucie bezpieczeństwa. Część środków może być potrzebna na VAT, podatki, wynagrodzenia lub faktury, których termin płatności przypada za kilka dni.
Dodatni cashflow nie zawsze pochodzi ze sprzedaży
Stan konta może wzrosnąć dzięki kredytowi, pożyczce wspólnika lub sprzedaży majątku. Dlatego należy sprawdzać nie tylko wartość wpływów, ale także ich źródło.
Rentowny projekt może powodować lukę gotówkową
Projekt może przynosić zysk, ale wymagać sfinansowania pracy zespołu i podwykonawców przed otrzymaniem płatności od klienta.
Jak obliczyć cashflow?
Najprostsza analiza obejmuje trzy kroki.
Krok 1. Zsumuj rzeczywiste wpływy
Uwzględnij pieniądze, które faktycznie pojawiły się na rachunku:
- płatności od klientów,
- zaliczki,
- płatności abonamentowe,
- pozostałe wpływy.
Nie uwzględniaj faktur, które zostały wystawione, ale nadal nie są opłacone.
Krok 2. Zsumuj rzeczywiste wydatki
Uwzględnij między innymi:
- wynagrodzenia,
- faktury podwykonawców,
- podatki i składki,
- oprogramowanie,
- czynsz,
- leasing,
- raty kredytów,
- pozostałe opłacone zobowiązania.
Krok 3. Odejmij wydatki od wpływów
Przykład:
- wpływy: 120 000 zł,
- wydatki: 95 000 zł.
Cashflow netto = 120 000 zł – 95 000 zł = 25 000 zł
Oznacza to, że w analizowanym okresie środki pieniężne firmy zwiększyły się o 25 000 zł.
Co mówi cashflow?
Cashflow pokazuje, czy firma:
- generuje gotówkę z podstawowej działalności,
- posiada środki na bieżące zobowiązania,
- jest uzależniona od kredytów lub pożyczek,
- finansuje klientów z własnych pieniędzy,
- może bezpiecznie realizować kolejne projekty,
- jest przygotowana na opóźnienia w płatnościach,
- zbliża się do okresu niedoboru gotówki.
Historyczny cashflow pokazuje, co już wydarzyło się w firmie. Do podejmowania decyzji potrzebna jest jednak również prognoza.
Czym jest prognoza cashflow?
Prognoza cashflow pokazuje, jak może zmieniać się stan pieniędzy w kolejnych tygodniach lub miesiącach.
Powinna uwzględniać:
- obecne saldo,
- wystawione i nieopłacone faktury,
- przewidywane terminy wpływów,
- planowane faktury,
- wynagrodzenia,
- podatki,
- koszty stałe,
- koszty projektów,
- przyszłe zobowiązania.
Formalny termin płatności na fakturze nie zawsze odpowiada rzeczywistemu terminowi wpływu. Jeżeli klient regularnie płaci 14 dni po terminie, dobra prognoza powinna uwzględniać jego realne zachowanie.
Dzięki temu firma może wcześniej zauważyć, że za kilka tygodni zabraknie jej środków, i odpowiednio zareagować.
Jak Administy pomaga kontrolować cashflow?
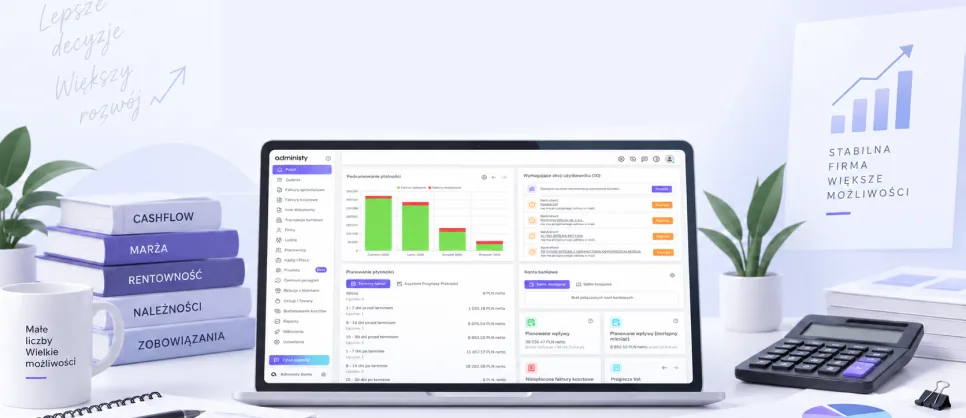
Administy zapewnia pełną analizę przepływów pieniężnych — historycznych i prognozowanych. Widzisz, skąd przychodzą pieniądze i dokąd odchodzą.
System łączy dane z:
- faktur sprzedażowych,
- faktur kosztowych,
- transakcji bankowych,
- należności,
- zobowiązań,
- planowanych kosztów,
- historii płatniczej klientów.
Administy pokazuje równolegle wynik finansowy oraz cashflow, dzięki czemu możesz zobaczyć różnicę między:
- sprzedaży,
- wystawioną fakturą,
- należność,
- otrzymaną płatnością,
- kosztym,
- rzeczywistym wydatkiem.
Jedna prognoza zamiast wielu arkuszy
Dane nie muszą być ręcznie łączone z programu do faktur, bankowości, systemu projektowego i arkuszy kalkulacyjnych.
Administy zbiera informacje w jednym miejscu i pokazuje wspólną prognozę przyszłych wpływów, kosztów oraz salda.
Wczesne ostrzeżenie o lukach gotówkowych
System pozwala wcześniej zobaczyć okresy, w których planowane wydatki mogą być wyższe niż przewidywane wpływy.
Dzięki temu firma może:
- przyspieszyć fakturowanie,
- poprosić klienta o zaliczkę,
- podzielić płatność na etapy,
- skontaktować się z klientem przed terminem,
- przesunąć wybrane wydatki,
- wcześniejsze zaplanować dodatkowe finansowanie.
Podsumowanie
Cashflow pokazuje rzeczywisty ruch pieniędzy w firmie. Odpowiada nie na pytanie, ile firma sprzedała, lecz ile pieniędzy faktycznie otrzymała i wydała.
Firma może wykazywać zysk, ale nie mieć środków na bieżące zobowiązania, jeżeli klienci jeszcze nie zapłacili, a koszty zostały już poniesione.
Dlatego warto regularnie kontrolować:
- rzeczywiste wpływy,
- rzeczywiste wydatki,
- nieopłacone należności,
- przyszłe zobowiązania,
- prognozowane saldo,
- możliwe luki gotówkowe.
Administy łączy historyczne dane finansowe z prognozą przyszłych przepływów. Zamiast wielu arkuszy firma otrzymuje jeden aktualny obraz cashflow, wcześniejsze ostrzeżenia o niedoborach gotówki oraz możliwość sprawdzania scenariuszy „co jeśli".
Ważna informacja
Artykuł ma charakter informacyjny i edukacyjny. Nie stanowi porady księgowej, podatkowej ani finansowej.