Spis treści8 sekcji
Klient generujący wysoki obrót nie zawsze jest najbardziej wartościowym klientem firmy.
Może regularnie opóźniać płatności, wymagać wielu przypomnień, korzystać z długich terminów płatności albo pozostawiać na koncie wysokie saldo zaległości. W takim przypadku dobra sprzedaż nie musi oznaczać równie dobrej sytuacji finansowej.
Dlatego ocena klientów powinna uwzględniać nie tylko wartość wystawionych faktur, ale także to, kiedy pieniądze rzeczywiście wpływają na konto i jakie ryzyko wiąże się z dalszą współpracą.
Dlaczego sam obrót nie pokazuje wartości klienta?
Dwóch klientów może generować podobną sprzedaż, ale zachowywać się zupełnie inaczej.
Pierwszy płaci regularnie przed terminem. Drugi opóźnia każdą fakturę o kilka tygodni, przez co firma musi finansować projekt, wynagrodzenia i podatki z własnych środków.
Na papieru obaj klienci wyglądają podobnie. Z perspektywy cashflow ich wartość jest jednak zupełnie inna.
Przy ocenie współpracy warto więc analizować:
- wartość sprzedaży
- terminowość płatności
- średnią liczbę dni opóźnienia
- liczbę zaległych faktur
- łączne saldo należności
- częstotliwość przypomnień
- trend zachowania klienta
- koszt i zakres realizowanej obsługi
Czym jest scoring kontrahentów?
Scoring kontrahentów to ocena ryzyka płatniczego klienta przygotowana na podstawie jego dotychczasowego zachowania.
W Administy każdy kontrahent otrzymuje ocenę uwzględniającą między innymi:
- historię płatności
- terminowość regulowania faktur
- liczbę dni opóźnienia
- aktualne saldo zaległości
- wartość otwartych należności
- kierunek zmian w zachowaniu płatniczym
Dzięki temu firma może odróżnić klienta, który incydentalnie spóźnił się z jedną fakturą, od kontrahenta, którego opóźnienia są regularne i stopniowo rosną.
Komu można bezpiecznie zaufać?
Odroczony termin płatności jest w praktyce formą finansowania klienta.
Firma wykonana usługę, ponosi koszty zespołu i podwykonawców, a na wynagrodzenie czeka jeszcze 14, 30, 60 lub więcej dni. Jeżeli kontrahent dodatkowo regularnie przekracza termin, rzeczywisty okres kredytowania jest jeszcze dłuższy.
Scoring pomaga odpowiedzieć na pytania:
- komu można zaproponować dłuższy termin płatności
- kto powinien wpłacić zaliczkę
- dla którego klienta warto ustalić płatności etapowe
- komu ograniczyć kredyt kupiecki
- kiedy wstrzymać kolejne prace do czasu spłaty zaległości
Warunki współpracy nie muszą być takie same dla wszystkich klientów. Powinny odpowiadać rzeczywistemu ryzyku.
Jak scoring pomaga w windykacji?
Nie każda zaległa faktura wymaga takiej samej reakcji.
Klient z dobrą historią płatniczą, który spóźnił się kilka dni, może otrzymać neutralne przypomnienie. Kontrahent posiadający kilka przeterminowanych faktur i rosnące saldo zadłużenia powinien szybciej trafić do kolejnego etapu odzyskiwania należności.
Scoring pozwala priorytetyzować działania windykacyjne według:
- poziomu ryzyka
- wartości zadłużenia
- długości opóźnienia
- wcześniejszych zachowań klienta
- trendu płatności
Dzięki temu firma nie traci czasu na ręczne ocenianie każdej należności i może skupić działania tam, gdzie ryzyko jest najwyższe.
Jak Administy wspiera ocenę kontrahentów?
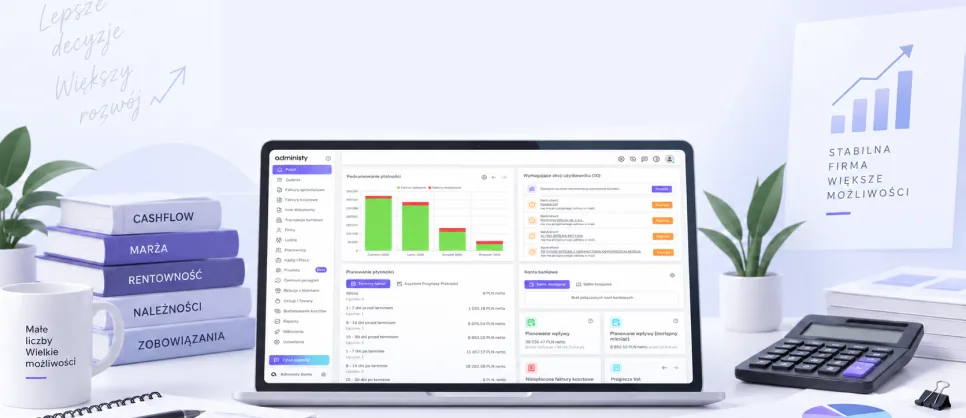
Administy analizuje historię płatności klientów i aktualizuje ich ocenę na podstawie rzeczywistych danych.
System pomaga:
- rozpoznawać klientów płacących regularnie
- wykrywać pogarszające się zachowania płatnicze
- porównywać kontrahentów pod względem ryzyka
- kontrolować saldo otwartych należności
- ustalić priorytety windykacji
- podejmować decyzje o terminach płatności
- ograniczać finansowanie ryzykownych klientów
- uwzględniać prawdopodobne terminy wpływów w prognozie cashflow
Dzięki temu decyzje nie opierają się wyłącznie na relacji handlowej lub intuicji sprzedawcy. Firma widzi, jak klient faktycznie zachowuje się po wystawieniu faktury.
Czy klient z opóźnieniami nadal może być rentowny?
Tak. Opóźnienia w płatnościach nie zawsze oznaczają, że współpraca jest nieopłacalna.
Trzeba jednak uwzględniać ich wpływ na całą firmę. Długie oczekiwanie na zapłatę może oznaczać:
- większą lukę gotówkową
- konieczność finansowania realizacji projektu
- dodatkową pracę administracyjną
- częstsze przypomnienia i działania windykacyjne
- ryzyko braku środków na własne zobowiązania
Dlatego analizę płatniczą warto łączyć z rentownością klienta. Dopiero zestawienie przychodów, kosztów obsługi, marży i zachowania płatniczego pokazuje jego rzeczywistą wartość dla firmy.
Podsumowanie
Najbardziej wartościowy klient to nie zawsze ten, który generuje najwyższą sprzedaż. Liczy się również terminowość płatności, saldo zaległości, poziom ryzyka i wpływ współpracy na cashflow.
Scoring kontrahentów w Administy pomaga ocenić, komu można zaufać przy fakturach z odroczonym terminem, które należności wymagają szybszej reakcji oraz jakie warunki współpracy będą bezpieczne dla firmy.
Dzięki temu decyzje o kredycie kupieckim, zaliczkach, terminach płatności i windykacji mogą być podejmowane na podstawie danych, a nie wyłącznie intuicji.
Największym klientem to nie zawsze najbardziej wartościowym klientem. Dopiero zestawienie przychodu, koszt obsługi i zachowania płatniczego pokazuje rzeczywistą rentowność współpracy.